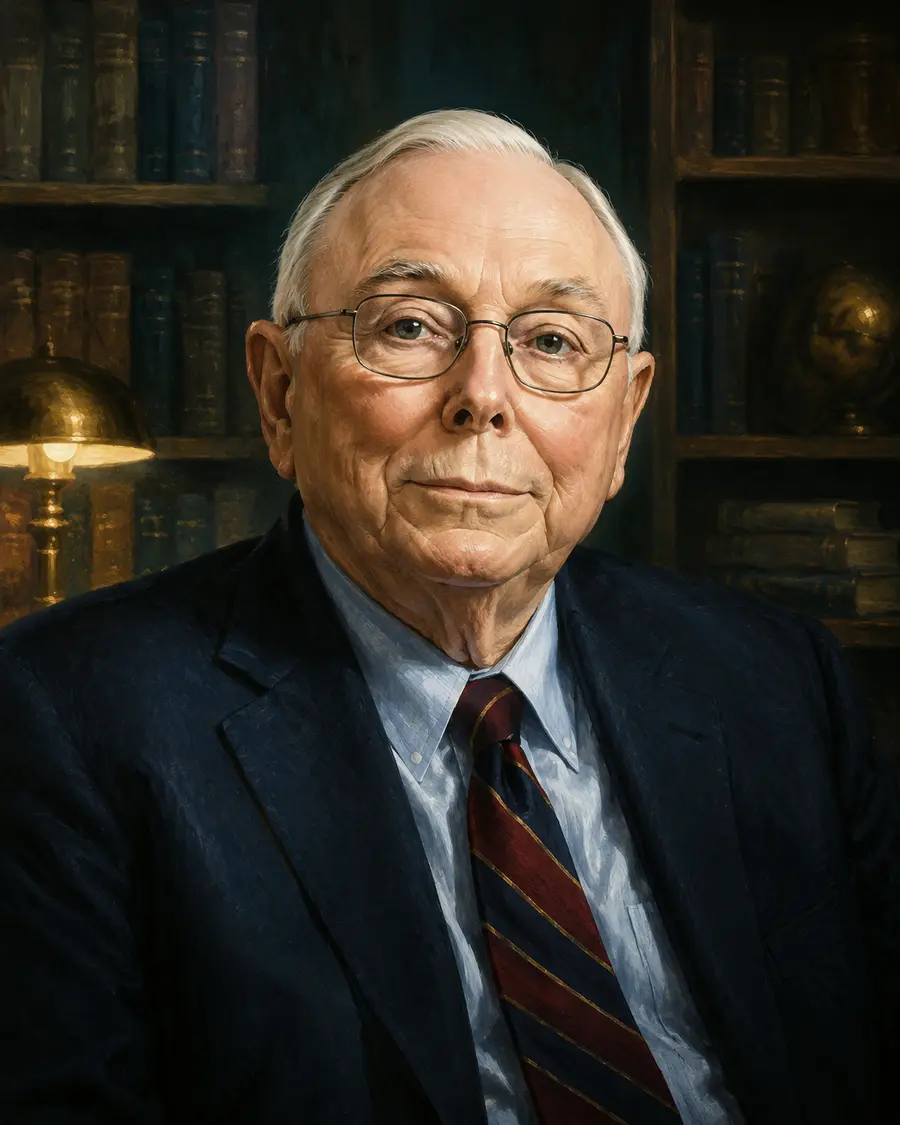
Jika Warren Buffett adalah wajah Berkshire Hathaway, Charlie Munger adalah orang yang terus menguji cara berpikir di belakang keputusannya. Ia tidak menawarkan rumus cepat memilih saham. Ia membangun kerangka agar investor dapat melihat bisnis, manusia, insentif, risiko, dan bias sebagai satu sistem yang saling berhubungan.
Pesan untuk newbie: sebelum mencari saham multibagger, bangun dulu proses yang mencegah satu keputusan buruk menghancurkan modal. Menghindari kesalahan besar adalah bentuk compounding yang sering tidak terlihat.
Dari Dunia Hukum ke Dunia Investasi
Charlie Munger lahir di Omaha pada 1 Januari 1924. Ia pernah bertugas di U.S. Army Air Corps dan mempelajari meteorologi selama Perang Dunia II, lalu lulus dari Harvard Law School. Karier awalnya berada di bidang hukum sebelum ia membangun kemitraan investasi dan akhirnya menjadi salah satu pemikir paling berpengaruh di Berkshire Hathaway.
Munger dan Buffett sama-sama berasal dari Omaha, tetapi baru bertemu pada 1959. Persahabatan itu berkembang menjadi kerja sama panjang. Munger resmi menjadi Wakil Ketua Berkshire Hathaway pada 1978 dan tetap berada dalam peran tersebut sampai meninggal pada 28 November 2023 dalam usia 99 tahun.
Dalam surat tahunan Berkshire 2023, Buffett menyebut Munger sebagai “arsitek” Berkshire saat ini dan dirinya sebagai kontraktor yang menjalankan konstruksi sehari-hari. Itu bukan pujian kecil: Munger membantu mengubah cara Berkshire mengalokasikan modal.
Dari “Murah Sekali” ke “Bisnis Hebat”
Benjamin Graham mengajarkan Buffett membeli aset yang harganya jauh di bawah nilai konservatifnya. Pendekatan ini sangat kuat, tetapi sering mengarah pada perusahaan biasa atau bermasalah yang hanya menarik karena murah.
Munger mendorong evolusi: jangan terus membeli bisnis biasa hanya karena diskonnya besar. Lebih baik mencari perusahaan berkualitas tinggi pada harga yang masih masuk akal. Bisnis seperti itu dapat menginvestasikan kembali laba, mempertahankan pelanggan, menaikkan harga secara wajar, dan membiarkan nilai intrinsiknya tumbuh bertahun-tahun.
Namun “bisnis bagus” bukan alasan membeli pada harga apa pun. Kualitas memperbesar nilai, tetapi valuasi menentukan seberapa banyak optimisme sudah dibayar di muka.
Mental Models: Jangan Melihat Dunia dengan Satu Kacamata
Munger menilai fakta yang berdiri sendiri sulit dipakai. Investor membutuhkan jaringan model mental—ide besar dari berbagai disiplin—agar dapat memahami sebab dan akibat. Akuntansi membantu membaca laporan, ekonomi menjelaskan persaingan, psikologi menjelaskan perilaku, matematika membantu probabilitas, dan teknik mengajarkan margin of safety serta titik kegagalan.
Keunggulan dan insentif
Siapa yang memperoleh manfaat, siapa yang membayar, dan apakah keunggulan bisnis dapat dipertahankan?
Bias dan perilaku kelompok
Apakah kita membeli karena analisis, atau karena FOMO, otoritas, rasa suka, dan tekanan sosial?
Probabilitas dan compounding
Berapa peluang benar, berapa dampak jika salah, dan apakah keputusan berulang memiliki expectancy positif?
Redundansi dan margin aman
Bagian mana yang dapat gagal, dan berapa bantalan yang tersedia sebelum kerusakan menjadi permanen?
Tujuannya bukan menjadi ahli semua ilmu. Ambil ide besar yang paling berguna, pahami batasnya, lalu pakai secara konsisten. Investor dengan satu model saja mudah menjadikan semua saham sebagai “paku” yang cocok dengan palunya.
Inversion: Balik Pertanyaannya
Alih-alih hanya bertanya, “Bagaimana saya memperoleh return besar?”, Munger mengajak kita bertanya, “Bagaimana saya bisa kehilangan modal secara permanen?” Dari pertanyaan terbalik itu, daftar risiko biasanya muncul lebih jujur.
Inversion sebelum membeli saham
- Apa yang dapat membuat model bisnis rusak?
- Bagaimana laba dapat terlihat bagus sementara arus kas memburuk?
- Insentif apa yang mendorong manajemen mengambil risiko berlebihan?
- Berapa kerugian jika asumsi pertumbuhan saya terlalu optimistis?
- Apakah likuiditas cukup ketika saya perlu keluar?
- Apa bukti yang akan membuat saya mengakui tesis ini salah?
Inversion tidak membuat investor pesimistis. Ia membuat optimisme melewati pemeriksaan keselamatan.
Insentif Menggerakkan Perilaku
Salah satu lensa favorit Munger adalah insentif. Orang dan organisasi cenderung menyesuaikan perilaku dengan sesuatu yang memberi penghargaan kepada mereka. Karena itu, membaca laporan keuangan tanpa memahami bonus, target, struktur kepemilikan, dan transaksi pihak berelasi dapat menghasilkan analisis yang setengah matang.
Jika manajemen dihargai karena pertumbuhan pendapatan tanpa memperhatikan arus kas dan return on capital, mereka mungkin mengejar penjualan yang tidak sehat. Jika kompensasi terlalu bergantung pada harga saham jangka pendek, keputusan dapat diarahkan untuk mempercantik kuartal berikutnya. Insentif tidak otomatis membuktikan kecurangan, tetapi memberi petunjuk tentang perilaku yang mungkin muncul.
Bias Psikologis yang Menjebak Investor
Munger mempelajari pola kesalahan manusia dan menyebut kombinasi beberapa bias sebagai efek “lollapalooza”: keputusan menjadi sangat kuat ketika berbagai dorongan bekerja bersamaan. Bayangkan saham populer yang terus naik, dipuji influencer, dimiliki teman, dan baru saja mengumumkan cerita besar. Social proof, authority bias, envy, commitment, dan fear of missing out dapat menyerang sekaligus.
Suka bukan bukti
Produk yang kita sukai belum tentu saham yang menarik pada valuasi sekarang.
Cari bukti yang membantah
Sengaja baca argumen bearish dan data yang tidak cocok dengan tesis awal.
Jangan membela harga beli
Pasar tidak peduli kita pernah membeli lebih mahal. Evaluasi bisnis dari kondisi terbaru.
Ramai bukan berarti aman
Semakin seragam narasi pasar, semakin penting memeriksa asumsi yang tidak dibicarakan.
Kesabaran, Opportunity Cost, dan Konsentrasi
Munger menyukai sedikit keputusan besar yang benar daripada aktivitas tanpa henti. Setiap pembelian harus dibandingkan dengan alternatif terbaik yang tersedia, termasuk memegang kas. Itulah opportunity cost.
Tetapi konsentrasi ala Munger mudah disalahgunakan. Ia bukan pembenaran untuk menaruh modal besar pada satu saham karena “yakin”. Konsentrasi masuk akal hanya jika pemahaman bisnis sangat dalam, valuasi memberi ruang aman, kondisi keuangan investor kuat, dan kesalahan tidak menghancurkan kehidupan.
Untuk investor pemula Indonesia: gunakan keyakinan untuk meningkatkan kualitas riset, bukan untuk melewati batas risiko. Mulai dengan seed kecil—misalnya satu keping—dan tambah hanya ketika bukti membaik, bukan ketika ego meminta pembenaran.
Yang Tidak Boleh Ditiru Mentah-mentah
Munger dan Berkshire memiliki modal, akses manajemen, struktur pajak, horizon waktu, serta kemampuan menanggung volatilitas yang sangat berbeda dari investor ritel. Mereka juga dapat membeli perusahaan utuh atau menegosiasikan transaksi yang tidak tersedia di layar bursa.
Karena itu, prinsip “menunggu peluang besar” tidak berarti kita harus membuat satu taruhan ekstrem. Prinsip “memegang lama” juga tidak berarti menahan saham ketika tesis telah rusak. Durasi kepemilikan mengikuti kualitas bisnis dan validitas tesis—bukan loyalitas kepada ticker.
Checklist Munger untuk Saham Indonesia
Sebelum menekan tombol beli
- Circle of competence: bisakah saya menjelaskan cara perusahaan menghasilkan uang tanpa jargon?
- Kualitas: apakah ROIC, arus kas, neraca, dan daya tawar cukup kuat melewati siklus?
- Insentif: apakah tindakan manajemen selaras dengan pemegang saham minoritas?
- Valuasi: berapa harga yang masuk akal pada skenario konservatif, normal, dan optimistis?
- Inversion: apa tiga jalan paling mungkin menuju kerugian permanen?
- Disconfirming evidence: data apa yang menentang tesis saya?
- Opportunity cost: apakah ini lebih menarik daripada alternatif terbaik dan kas?
- Risk control: berapa keping yang boleh dipertaruhkan tanpa merusak portofolio?
Warisan Terbesarnya: Menjadi Learning Machine
Munger memandang belajar sepanjang hidup sebagai kewajiban, bukan dekorasi intelektual. Pengetahuan yang terus bertambah menghasilkan efek compounding: satu model membantu memahami model lain, pengalaman baru mengoreksi asumsi lama, dan keputusan perlahan menjadi lebih baik.
Warisan Munger bukan daftar saham untuk disalin. Warisannya adalah kebiasaan membaca, berpikir lintas disiplin, menjaga objektivitas, menghormati insentif, dan menghindari kesalahan yang tidak perlu.
Kita tidak harus menjadi orang paling pintar di pasar. Cukup menjadi sedikit lebih rasional, sedikit lebih sabar, dan jauh lebih sulit diperdaya oleh diri sendiri.
Lanjut Belajar
Sumber & bacaan lanjutan
- Berkshire Hathaway — 2023 Annual Report, tribute “Charlie Munger — The Architect of Berkshire Hathaway” ↗
- SEC — Berkshire Hathaway news release, 28 November 2023 ↗
- Charlie Munger — A Lesson on Elementary, Worldly Wisdom, USC 1994 ↗
- Charlie Munger — USC Law School Commencement Address, 2007 transcript ↗
- Wikimedia Commons — informasi dan lisensi foto ↗
Tentang foto
Foto Charlie Munger dibuat oleh Nick Webb pada 5 Mei 2010 dan ditampilkan dalam versi crop. Foto tersedia dengan lisensi Creative Commons Attribution 2.0 ↗. Halaman file dan riwayat perubahan tersedia di Wikimedia Commons ↗.